काठमाडौं । नेपाल राष्ट्र बैंकले चालु आर्थिक वर्ष २०८२/८३ को मौद्रिक नीतिमार्फत कर्जाको वर्गीकरण तथा कर्जा नोक्सानी (प्रोभिजनिङ) व्यवस्था पुनरावलोकन गर्ने घोषणा गरेको करिब एक वर्ष पुग्न लाग्दा पनि उक्त व्यवस्था कार्यान्वयनमा आउन सकेको छैन।
आर्थिक वर्ष समाप्त हुन केही सातामात्र बाँकी रहँदा बैंक तथा वित्तीय संस्थाका प्रतिनिधिहरू पुनः राष्ट्र बैंकको ढोका ढकढक्याउन बाध्य भएका छन्। मौद्रिक नीतिको बुँदा नम्बर ७६ मा ‘विद्यमान कर्जाको वर्गीकरण तथा कर्जा नोक्सानी व्यवस्था अध्ययन गरी आवश्यकताअनुसार पुनरावलोकन गरिने’ उल्लेख भए पनि हालसम्म कुनै नीतिगत संशोधन सार्वजनिक गरिएको छैन।
राष्ट्र बैंकको बैंक तथा वित्तीय संस्था नियमन विभागले चालु आर्थिक वर्षकै दोस्रो त्रैमासमा अध्ययन सम्पन्न गरी सुझावसहितको प्रतिवेदन तत्कालीन डेपुटी गभर्नर डा. नीलम ढुंगाना तिम्सिनालाई बुझाएको थियो। तर प्रतिवेदन व्यवस्थापन तहमा पुगेपछि प्रक्रिया अगाडि बढ्न सकेन।
निर्देशक देवेन्द्र गौतमको संयोजकत्वमा गठित आन्तरिक अध्ययन समितिले भारत र बंगलादेशलगायत मुलुकको अभ्यास अध्ययन गर्दै नेपालका लागि उपयुक्त मोडेल प्रस्ताव गरेको थियो। समितिले कर्जाको प्रकृति र क्षेत्रअनुसार वर्गीकरण तथा प्रोभिजनिङ व्यवस्था फरक बनाउन सुझाव दिएको स्रोतको दाबी छ।
तत्कालीन डेपुटी गभर्नर ढुंगाना अवकाशमा गएपछि केही समय पद रिक्त रह्यो। त्यसपछि डेपुटी गभर्नरमा किरण पण्डित नियुक्त भए पनि उक्त प्रतिवेदनका आधारमा कुनै निर्णय हुन सकेको छैन।
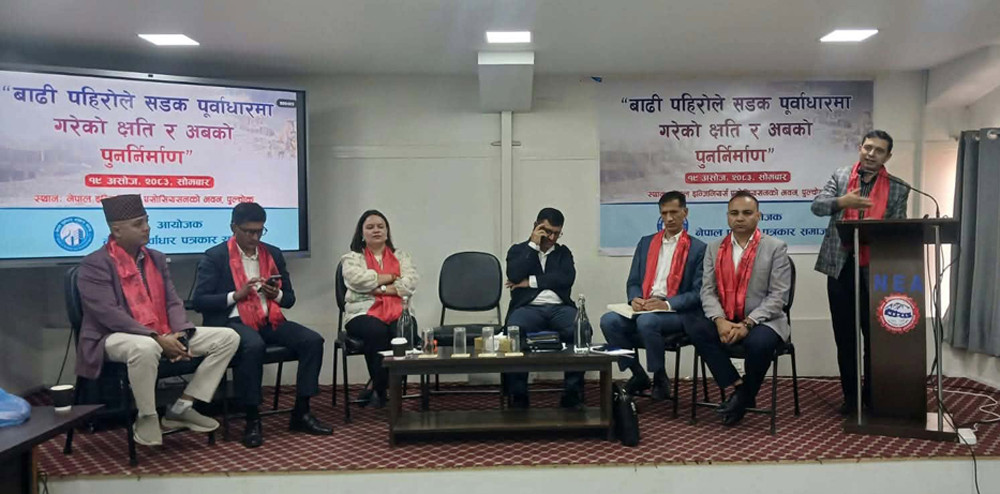
यही कारण सोमबार नेपाल बैंकर्स संघ, डेभलपमेन्ट बैंकर्स संघ तथा फाइनान्स कम्पनी एसोसिएसनका प्रतिनिधिहरूले डेपुटी गभर्नर पण्डितसँग छलफल गरेका थिए। छलफलमा बैंकर्सले कर्जा नोक्सानी व्यवस्था पुनरावलोकन गरी बैंकिङ क्षेत्रमा बढ्दो दबाब कम गर्न आग्रह गरेका थिए।
तर छलफलमा सहभागी स्रोतका अनुसार डेपुटी गभर्नर पण्डितले बैंकिङ प्रणालीमा जोखिम बढिरहेका बेला प्रोभिजनिङ व्यवस्था खुकुलो बनाउँदा थप जोखिम सिर्जना हुन सक्ने संकेत दिएका थिए। उनले कर्जा स्वीकृतिका क्रममा जोखिम मूल्यांकन, नगद प्रवाह विश्लेषण र ऋणीको क्षमतामा बढी ध्यान दिनुपर्ने धारणा राखेका थिए।
अध्ययन समितिले सबै कर्जामा एउटै प्रकारको वर्गीकरण र नोक्सानी व्यवस्था लागू गर्नु उपयुक्त नहुने निष्कर्ष निकालेको थियो। उत्पादनमूलक उद्योग, कृषि, सूचना प्रविधि निर्यात, पर्यटन तथा एमएसएमई क्षेत्रलाई विशेष प्राथमिकता दिँदै फरक मापदण्ड अपनाउन सकिने सुझाव प्रतिवेदनमा समेटिएको स्रोतले जनाएको छ।
हाल एक वर्षभन्दा बढी समयसम्म भुक्तानी नआएको कर्जालाई ‘खराब कर्जा’ मान्दै १०० प्रतिशत प्रोभिजन गर्नुपर्ने व्यवस्था छ। अध्ययनले केही प्राथमिकता प्राप्त क्षेत्रका कर्जामा यो अवधि डेढदेखि दुई वर्षसम्म विस्तार गर्न सकिने विकल्प सुझाएको बताइएको छ।
सूचना प्रविधि क्षेत्र, पर्यटन तथा होटल उद्योगलाई पनि प्राथमिकता प्राप्त क्षेत्रको पुनर्परिभाषामा समेट्ने प्रस्ताव गरिएको थियो। यद्यपि सूचना प्रविधि सेवा निर्यात गर्ने कम्पनी र हार्डवेयर आयात–वितरण गर्ने व्यवसायलाई एउटै समूहमा राख्न नहुने सुझावसमेत प्रतिवेदनमा उल्लेख गरिएको छ।
हाल भाखा नाघेको अवधिका आधारमा कर्जा वर्गीकरण गरिन्छ। एक वर्षभन्दा बढी समय भुक्तानी नआएको कर्जा ‘खराब’ वर्गमा पर्दछ र त्यस्तो कर्जामा बैंकले १०० प्रतिशत प्रोभिजन गर्नुपर्छ। वर्तमान व्यवस्थाअनुसार असल कर्जा : १% प्रोभिजन,सूक्ष्म निगरानी : ५%,कमसल कर्जा : २५%,शंकास्पद कर्जा : ५०%,खराब कर्जा: १००%प्रोभिजन गर्नुपर्छ
बैंकिङ क्षेत्रले भने अन्तर्राष्ट्रिय वित्तीय प्रतिवेदन मानक (IFRS-9) अन्तर्गत लागू गरिएको एक्स्पेक्टेड क्रेडिट लस (ECL) प्रणालीपछि पुरानो एजिङ(आधारित प्रोभिजनिङ व्यवस्था पुनरावलोकन गर्नुपर्ने माग गर्दै आएको छ।
राष्ट्र बैंकले आगामी आर्थिक वर्ष २०८३/८४ को मौद्रिक नीतिका लागि सुझाव संकलन सुरु गरिसकेको अवस्थामा कर्जा वर्गीकरण, प्रोभिजनिङ व्यवस्था र प्राथमिकता प्राप्त क्षेत्र कर्जाको पुनर्परिभाषा पुनः प्रमुख बहसको विषय बनेको छ।
बैंकिङ क्षेत्रमा बढ्दो निष्क्रिय कर्जा, सुस्त कर्जा प्रवाह र व्यवसायिक क्षेत्रमा देखिएको दबाबका कारण आगामी मौद्रिक नीतिले यस विषयमा स्पष्ट निर्णय गर्नुपर्ने दबाब राष्ट्र बैंकमाथि बढ्दै गएको देखिन्छ।