काठमाडौं । नेपाली वाणिज्य बैंकहरूको नाफा गत आर्थिक वर्ष २०८२/८३ मा उल्लेख्य रूपमा बढेको देखिए पनि बैंकिङ व्यवसायको मुख्य आधार मानिने कर्जा विस्तार र खुद ब्याज आम्दानीमा भने अपेक्षित सुधार हुन सकेन।
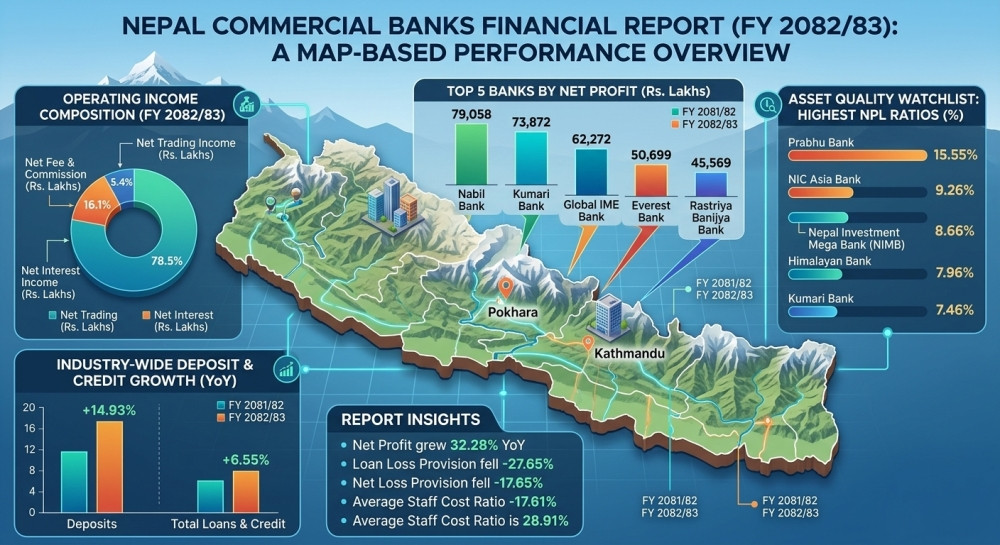
उपलब्ध अपरिष्कृत वित्तीय विवरणअनुसार २० वाणिज्य बैंकको खुद नाफा आर्थिक वर्ष २०८१/८२ को तुलनामा ३२.२८ प्रतिशतले बढेर ६९ अर्ब ८६ करोड ६१ लाख रुपैयाँ पुगेको छ। अघिल्लो आर्थिक वर्षमा यी बैंकहरूको कुल खुद नाफा ५२ अर्ब ८१ करोड ७४ लाख रुपैयाँ थियो।
तर नाफामा आएको यो सुधार बैंकहरूको मुख्य कर्जा व्यवसाय विस्तारका कारण मात्र भएको देखिँदैन। गैरब्याज आम्दानीमा वृद्धि, ट्रेडिङ आम्दानीको सुधार तथा कर्जा नोक्सानी व्यवस्थामा आएको उल्लेख्य कमी र केही बैंकले गरेको प्रोभिजन राइटब्याकले नाफा बढाउन ठूलो भूमिका खेलेका छन्।
निक्षेप बढ्यो, कर्जा विस्तार सुस्त
गत आर्थिक वर्षमा बैंकिङ प्रणालीमा निक्षेपको वृद्धि कर्जाको तुलनामा निकै उच्च रह्यो। २० वाणिज्य बैंकको कुल निक्षेप १४.९३ प्रतिशतले बढेर करिब ७४ खर्ब ५ अर्ब रुपैयाँ पुगेको छ। अघिल्लो वर्षको तुलनामा निक्षेपमा करिब ९ खर्ब ६२ अर्ब रुपैयाँ थपिएको हो।
तर कर्जा भने ६.५५ प्रतिशत अर्थात् करिब ३ खर्ब ३ अर्ब ८१ करोड रुपैयाँले मात्र बढेको छ। यसले बैंकिङ प्रणालीमा निक्षेप थुप्रिए पनि कर्जाको माग अपेक्षाकृत कमजोर रहेको देखाउँछ। कर्जाको माग सुस्त हुँदा बैंकहरूबीच ग्राहक तान्ने प्रतिस्पर्धा बढेको छ भने ब्याजदर घटाएर कर्जा विस्तार गर्ने दबाबसमेत देखिएको छ।
राष्ट्रिय वाणिज्य बैंकको निक्षेप ३७.१९ प्रतिशतले बढ्दा कर्जा १३.६० प्रतिशत मात्रै बढेको छ। ग्लोबल आइएमई बैंकको निक्षेप २१.५३ प्रतिशतले बढ्दा कर्जा ७.१३ प्रतिशतले मात्र बढेको छ। नेपाल बैंकको निक्षेप करिब २५ प्रतिशतले बढ्दा कर्जा वृद्धि १० प्रतिशतमा सीमित भएको छ।
स्ट्यान्डर्ड चार्टर्ड बैंकको निक्षेप १७ प्रतिशतले बढ्दा कर्जा करिब ९ प्रतिशतले घटेको छ। सिटिजन्स बैंकमा निक्षेप करिब १० प्रतिशतले बढे पनि कर्जा वृद्धि १ प्रतिशतभन्दा कम छ।
नेपाल इन्भेष्टमेन्ट मेगा बैंक, एनआईसी एशिया र प्रभु बैंकको कर्जा प्रवाह अघिल्लो वर्षको तुलनामा ऋणात्मक देखिएको छ। यसरी निक्षेप र कर्जाबीचको वृद्धिदरमा ठूलो अन्तर हुँदा बैंकहरूले अतिरिक्त तरलता कम प्रतिफलमा व्यवस्थापन गर्नुपरेको छ।
खुद ब्याज आम्दानीमा सामान्य वृद्धि
बैंकहरूको परम्परागत आम्दानीको मुख्य स्रोत खुद ब्याज आम्दानीमा भने अपेक्षाकृत कमजोर वृद्धि भएको छ। २० वाणिज्य बैंकको खुद ब्याज आम्दानी आर्थिक वर्ष २०८१/८२ मा १ खर्ब ८९ अर्ब ९५ करोड रुपैयाँ रहेकोमा गत आर्थिक वर्षमा १ खर्ब ९२ अर्ब ३६ करोड रुपैयाँ पुगेको छ। यो १.२७ प्रतिशतको वृद्धि हो।
नेपाल राष्ट्र बैंकले स्प्रेड दर ४ प्रतिशतभित्र कायम गर्नुपर्ने व्यवस्था गरेको छ। तर कर्जाको ब्याजदरमा आएको कमी र निक्षेपको ब्याजदरबीचको प्रतिस्पर्धाका कारण अधिकांश बैंकको स्प्रेड ३ देखि ३.५ प्रतिशतको आसपास सीमित भएको छ।
हिमालयन बैंकको स्प्रेड दर ३ प्रतिशतभन्दा पनि तल झरेको छ। खुद ब्याज आम्दानीमा सबै बैंकको अवस्था समान छैन। एनआईसी एशियाको खुद ब्याज आम्दानी करिब २२ प्रतिशतले घटेको छ। हिमालयन बैंकको करिब १६ प्रतिशत र स्ट्यान्डर्ड चार्टर्ड बैंकको साढे ११ प्रतिशतभन्दा बढीले घटेको छ।
ग्लोबल आइएमई बैंकको खुद ब्याज आम्दानी २.८६ प्रतिशतले घट्दा कृषि विकास, नेपाल बैंक र सिटिजन्स बैंकको समेत सामान्य गिरावट देखिएको छ। कुमारी बैंकको खुद ब्याज आम्दानी भने ३.३७ प्रतिशतले बढेको छ। यसको विपरीत प्रभु, एनएमबि र राष्ट्रिय वाणिज्य बैंकको खुद ब्याज आम्दानीमा उल्लेख्य सुधार आएको छ।
गैरब्याज आम्दानीले थाम्यो नाफा
ब्याज आम्दानीमा अपेक्षित वृद्धि हुन नसकेपछि बैंकहरूको नाफा बढाउन फी तथा कमिसन र ट्रेडिङ आम्दानी महत्वपूर्ण बनेका छन्। गत आर्थिक वर्षमा वाणिज्य बैंकहरूको खुद फी तथा कमिसन आम्दानी ९.९१ प्रतिशतले बढेर ३९ अर्ब ४९ करोड रुपैयाँ पुगेको छ।
त्यस्तै खुद ट्रेडिङ आम्दानी ३९.९७ प्रतिशतले बढेर १३ अर्ब ११ करोड ४५ लाख रुपैयाँ पुगेको छ। कुमारी बैंकको फी तथा कमिसन आम्दानी १४.५५ प्रतिशतले बढेको छ भने सोही बैंकको ट्रेडिङ आम्दानी ९४.२२ प्रतिशतले बढेर ८८ करोड २ लाख रुपैयाँ पुगेको छ।
नेपाल बैंकको ट्रेडिङ आम्दानी करिब ६७ प्रतिशत र लक्ष्मी सनराइज बैंकको करिब ९४ प्रतिशतले बढेको छ। यसले बैंकहरूले मुद्रा बजार, ट्रेजरी तथा अन्य वित्तीय कारोबारबाट आम्दानी बढाउन सफल भएको देखाउँछ।
प्रोभिजन घट्दा नाफामा ठूलो प्रभाव
बैंकहरूको नाफा बढ्नुको अर्को प्रमुख कारण कर्जा नोक्सानी व्यवस्था (प्रोभिजनिङ) मा आएको कमी हो। आर्थिक वर्ष २०८१/८२ मा २० वाणिज्य बैंकले कुल ५१ अर्ब ४५ करोड ४९ लाख रुपैयाँ कर्जा नोक्सानी व्यवस्था गरेका थिए। गत आर्थिक वर्षमा यो रकम २७.६५ प्रतिशतले घटेर ३७ अर्ब ३७ करोड २६ लाख रुपैयाँमा सीमित भएको छ।
अघिल्लो वर्ष खराब कर्जा बढ्दा बैंकहरूले ठूलो रकम प्रोभिजन गर्नुपरेको थियो। गत वर्ष केही बैंकमा खराब कर्जा व्यवस्थापनमा सुधार आउनुका साथै केही बैंकले पहिले गरिएको प्रोभिजनसमेत राइटब्याक गरेका छन्।
कुमारी बैंकले अघिल्लो वर्ष ३ अर्ब ४५ करोड रुपैयाँ प्रोभिजन गरेकोमा गत वर्ष १ अर्ब ४४ करोड रुपैयाँ राइटब्याक गरेको छ। यसका कारण बैंकको सञ्चालन नाफा ३०५.९६ प्रतिशतले बढेको छ।
नेपाल बैंकले अघिल्लो वर्ष २ अर्ब २५ करोड रुपैयाँ प्रोभिजन गरेकोमा गत वर्ष १ अर्ब १ करोड ६५ लाख रुपैयाँ राइटब्याक गरेको छ। यसबाट बैंकको सञ्चालन नाफा ६१.६८ प्रतिशतले बढेको छ।
कुमारी बैंक सबैभन्दा धेरै सुधारिएको
२० वाणिज्य बैंकमध्ये कुमारी बैंक गत आर्थिक वर्षमा सबैभन्दा धेरै सुधार देखाउने बैंकका रूपमा अगाडि आएको छ। अघिल्लो आर्थिक वर्षमा १ अर्ब ८१ करोड ९७ लाख रुपैयाँ खुद नाफा गरेको बैंकले गत आर्थिक वर्षमा ७ अर्ब ३८ करोड रुपैयाँ खुद नाफा कमाएको छ।
अघिल्लो वर्षको सञ्चित घाटाबाट बाहिरिँदै बैंकले ७९ करोड १७ लाख रुपैयाँ वितरणयोग्य नाफासमेत कायम गरेको छ। तर कुमारी बैंकको नाफामा प्रोभिजन राइटब्याकको प्रभाव उल्लेख्य रहेकाले यसको सुधारलाई नियमित बैंकिङ आम्दानीसँग मात्र जोडेर हेर्न भने मिल्दैन।
चार बैंकको सम्पत्ति गुणस्तर चिन्ताजनक
समग्र बैंकिङ क्षेत्रमा नाफा बढे पनि नेपाल इन्भेष्टमेन्ट मेगा बैंक, एनआईसी एशिया, प्रभु बैंक र हिमालयन बैंक सम्पत्ति गुणस्तरका दृष्टिले दबाबमा देखिएका छन्।
नेपाल इन्भेष्टमेन्ट मेगा बैंकको खुद नाफा ३६.५९ प्रतिशतले घटेको छ। बैंकको निष्क्रिय कर्जा अनुपात ८.६६ प्रतिशत पुगेको छ भने वितरणयोग्य नाफा करिब ५ अर्ब ९ करोड रुपैयाँले ऋणात्मक छ।
एनआईसी एशिया बैंकको खुद नाफा ३९.२१ प्रतिशतले घटेको छ। बैंकको कर्जा प्रवाह १२ प्रतिशतले घट्दा निष्क्रिय कर्जा ९.२६ प्रतिशत पुगेको छ। बैंकको सञ्चित नोक्सानी करिब १५ अर्ब रुपैयाँ पुगेको छ भने प्राथमिक पुँजीकोष अनुपात ६.२७ प्रतिशतमा झरेको छ।
प्रभु बैंकको निष्क्रिय कर्जा अनुपात बढेर १५.५५ प्रतिशत पुगेको छ। बढ्दो खराब कर्जाका कारण कर्जा नोक्सानी व्यवस्था उच्च हुँदा बैंक २४ करोड रुपैयाँ नोक्सानीमा गएको छ। बैंकको सञ्चित नोक्सानी ६ अर्ब ३१ करोड रुपैयाँ पुगेको छ।
हिमालयन बैंकको नाफामा केही सुधार देखिए पनि सञ्चित घाटा करिब १० अर्ब रुपैयाँ पुगेको छ। बैंकको प्राथमिक पुँजीकोष अनुपात ८.१९ प्रतिशतमा सीमित छ।
आम्दानीलाई नाफामा रूपान्तरणमा एभरेष्ट र प्राइम अगाडि
गत आर्थिक वर्षमा १०० रुपैयाँ कुल सञ्चालन आम्दानीबाट वाणिज्य बैंकहरूले औसत ४२ रुपैयाँ ५० पैसा सञ्चालन नाफा कमाएका छन्। अघिल्लो वर्ष यस्तो अनुपात ३६ रुपैयाँ १५ पैसा थियो।
प्रोभिजन राइटब्याकको प्रभाव हटाएर हेर्दा एभरेष्ट बैंक कुल सञ्चालन आम्दानीलाई सञ्चालन नाफामा रूपान्तरण गर्नेमा सबैभन्दा अगाडि देखिएको छ। बैंकको कुल सञ्चालन आम्दानीमा सञ्चालन नाफाको हिस्सा ६२।२४ प्रतिशत छ।
त्यसपछि प्राइम कमर्सियल बैंक ५७.४२ प्रतिशत, सानिमा बैंक ५३.०७ प्रतिशत, नबिल बैंक ५१.७८ प्रतिशत र एनएमबि बैंक ४६.९७ प्रतिशतमा छन्।
कुमारी बैंकको यस्तो अनुपात ६८.६८ प्रतिशत भए पनि प्रोभिजन राइटब्याकको प्रभावका कारण यो अनुपात अस्वाभाविक रूपमा उच्च देखिएको हो। स्ट्यान्डर्ड चार्टर्ड बैंकको पनि राइटब्याकको प्रभावसहित यस्तो अनुपात ६५ प्रतिशत छ।
यसको विपरीत एनआईसी एशियाको कुल सञ्चालन आम्दानीमा सञ्चालन नाफाको हिस्सा १०.१८ प्रतिशत मात्रै छ। प्रभु बैंकको १२.५७ प्रतिशत, हिमालयन बैंकको २३.५३ प्रतिशत र नेपाल इन्भेष्टमेन्ट मेगा बैंकको २५.५४ प्रतिशत छ।
यी चार बैंकमा कर्जा नोक्सानी व्यवस्थाको हिस्सा पनि उच्च छ। प्रभु बैंकले कुल सञ्चालन आम्दानीको ३९.०२ प्रतिशत, नेपाल इन्भेष्टमेन्ट मेगाले ३६.४३ प्रतिशत, एनआईसी एशियाले ३०.३३ प्रतिशत र हिमालयन बैंकले २५.९५ प्रतिशत कर्जा नोक्सानी व्यवस्थामा छुट्याएका छन्।
खर्च नियन्त्रणमा प्राइम बैंक अगाडि
कुल सञ्चालन आम्दानीको तुलनामा कर्मचारी तथा अन्य सञ्चालन खर्च हेर्दा प्राइम कमर्सियल बैंक सबैभन्दा मितव्ययी देखिएको छ।
प्राइम बैंकले १०० रुपैयाँ कुल सञ्चालन आम्दानी गर्दा कर्मचारी तथा कार्यालय सञ्चालनमा २५ रुपैयाँ ३१ पैसा खर्च गरेको छ।त्यसपछि एभरेष्ट बैंक ३२.०४ प्रतिशत, सानिमा बैंक ३२.०८ प्रतिशत, एनएमबि बैंक ३२.२० प्रतिशत, नेपाल इन्भेष्टमेन्ट मेगा बैंक ३२.२१ प्रतिशत र नबिल बैंक ३२.८० प्रतिशतमा छन्।
अर्कोतर्फ एनआईसी एशियाको यस्तो खर्च ५१.४१ प्रतिशत छ। कृषि विकास बैंकको ५०.७७ प्रतिशत, राष्ट्रिय वाणिज्य बैंकको ४७.५१ प्रतिशत र नेपाल बैंकको ४५.८१ प्रतिशत छ। कर्मचारी खर्च मात्रै हेर्दा पनि प्राइम बैंक सबैभन्दा कम २०.५९ प्रतिशतमा छ। नेपाल इन्भेष्टमेन्ट मेगा २२.६२ प्रतिशत, ग्लोबल आइएमई २३.२१ प्रतिशत, सानिमा २३.२५ प्रतिशत, एनएमबि २३.४३ प्रतिशत र नबिल २३.८२ प्रतिशतमा छन्।
कृषि विकास बैंकमा भने कुल आम्दानीको ४०.१० प्रतिशत कर्मचारी खर्चमै गएको छ। नेपाल बैंकमा ३७.२१ प्रतिशत, एनआईसी एशियामा ३६.५९ प्रतिशत, राष्ट्रिय वाणिज्य बैंकमा ३६.४३ प्रतिशत र लक्ष्मी सनराइज बैंकमा ३४.४३ प्रतिशत कर्मचारी खर्च रहेको छ।
लगानीकर्ताको प्रतिफलमा ठूलो अन्तर
बैंकहरूको नाफा बढे पनि सबै बैंकको लाभांश क्षमता समान छैन। नबिल बैंकको प्रतिसेयर आम्दानी २८.३६ रुपैयाँ र एभरेष्ट बैंकको ३६.९५ रुपैयाँ रहेकाले यी बैंक तुलनात्मक रूपमा बलिया देखिएका छन्। तर एनआईसी एशिया, प्रभु, नेपाल इन्भेष्टमेन्ट मेगा र हिमालयन बैंकको वितरणयोग्य नाफा ऋणात्मक रहेकाले तत्कालै लाभांश वितरणको सम्भावना कमजोर छ।
समग्र तथ्याङ्कले गत आर्थिक वर्षमा बैंकहरूको नाफा उल्लेख्य रूपमा बढेको देखाए पनि यसको आधारलाई गहिरिएर हेर्दा कर्जा विस्तारबाट हुने नियमित ब्याज आम्दानीभन्दा गैरब्याज आम्दानी, ट्रेडिङ आम्दानी तथा प्रोभिजन राइटब्याकले नाफा वृद्धिमा ठूलो योगदान गरेको देखिन्छ।
निक्षेपको तुलनामा कर्जाको वृद्धिदर कमजोर हुनु, स्प्रेड दर खुम्चिनु, घरजग्गा तथा सेयर बजारमा अपेक्षित गतिशीलता नआउनु र केही बैंकको खराब कर्जा उच्च रहनुले बैंकिङ क्षेत्रका चुनौती अझै समाप्त नभएको संकेत गर्छ।
विशेषगरी प्रभु, एनआईसी एशिया, नेपाल इन्भेष्टमेन्ट मेगा र हिमालयन बैंकको कमजोर सम्पत्ति गुणस्तरले बैंकिङ क्षेत्रको जोखिम व्यवस्थापनमा अझै दबाब रहेको देखाउँछ। यस अर्थमा गत आर्थिक वर्षको बैंकिङ नाफालाई पूर्ण रूपमा कर्जा व्यवसायमा आएको सुधारको परिणामभन्दा पनि खर्च नियन्त्रण, गैरब्याज आम्दानी, ट्रेजरी कारोबार र घटेको प्रोभिजनिङको संयुक्त प्रभावका रूपमा हेर्नुपर्ने देखिन्छ।