नेपालको पुँजी बजारबारे सार्वजनिक बहस प्रायः एउटै वाक्यमा सीमित हुन्छ— “कानून बलियो बनाउनुपर्छ।” यो वाक्य सुन्दा ठिक जस्तो लाग्छ, तर यसको भित्र लुकेको एउटा गम्भीर भ्रम छ। वास्तविकता के हो भने, नेपालमा कानूनको अभाव छैन। समस्या कानूनको कार्यान्वयनको अभाव पनि मात्र होइन। समस्या अझ गहिरो छ— यो एक डिजाइन गरिएको संरचनात्मक कमजोरी हो, जसले केही समूहलाई लाभ र धेरैलाई हानि पुर्याउने गरी बनाइएको छ।
आज नेपालको पुँजी बजारमा देखिएको संकट—लगानीकर्ताको विश्वास घट्नु, IPO हरूको मूल्यप्रति शंका, र नियामक निकायप्रति अविश्वास—यी सबै कुनै आकस्मिक घटना होइनन्। यी सबै एउटा दीर्घकालीन संरचनात्मक प्रक्रियाको परिणाम हुन्, जसलाई बुझ्न बिना समाधान सम्भव छैन।
कानून छ—तर व्यवहारमा किन देखिँदैन?
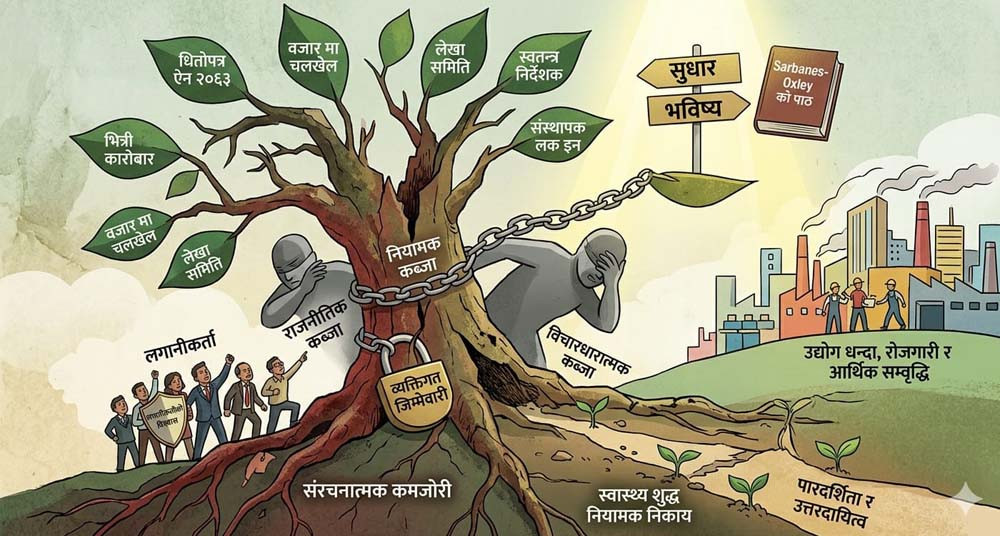
नेपालको धितोपत्र सम्बन्धी ऐन २०६३ ले स्पष्ट रूपमा भित्री कारोबार (insider trading), वजार मा चलखेल (market manipulation), र गलत विवरण दिने कार्यलाई अपराध मानेको छ। कम्पनी ऐनले लेखा समिति (audit committee), स्वतन्त्र निर्देशक (independent director) , र सम्बन्धित बीच कारोबार (related party transaction) को खुलासा अनिवार्य गरेको छ। बैंक तथा वित्तीय संस्था ऐनले संस्थापक लक इन (promoter lock-in) र सम्बन्धित बीच ऋण (connected lending) जस्ता प्रावधानहरू सुनिश्चित गरेको छ।
कागजमा हेर्दा, नेपालसँग एक पूर्ण संरचनात्मक ढाँचा (“adequate” regulatory framework) छ। तर व्यवहारमा, यी प्रावधानहरू प्रायः निष्क्रिय देखिन्छन्। किन?
यसको उत्तर साधारण क्षमता को अभाव (“capacity problem”) होइन। यदि समस्या जनशक्ति वा स्रोतको मात्र हुन्थ्यो भने, समाधान तालिम, बजेट, वा प्राविधिक सुधारबाट सम्भव हुन्थ्यो। तर यहाँ समस्या त्यो होइन।
यो नियामक लाई बन्धक बनाइएको ( “regulatory capture”) हो—जहाँ नियामक संस्था आफूले नियमन गर्नुपर्ने समूहकै प्रभावमा चल्छ।
नियामक कब्जा कसरी भयो त : एउटा अदृश्य तर शक्तिशाली संरचना
आर्थिक सिद्धान्तकार George Stigler ले भनेका थिए—नियामक हरु उद्यमी हरुले खरिद गरे र आफ्नो स्वार्थ पूरा गर्छन् (“Regulation is acquired by the industry and operated primarily for its benefit.”) नेपालमा यो सिद्धान्त केवल सिद्धान्त मात्र होइन, व्यवहारिक यथार्थ जस्तो देखिन्छ।
१. व्यक्ति स्तरको कब्जा (Personnel Capture)
नेपालमा नियामक निकायमा बसेका व्यक्तिहरूको करियर मार्ग हेर्ने हो भने एउटा स्पष्ट प्रवृत्ति देखिन्छ—सेवानिवृत्त भएपछि उनीहरू निजी क्षेत्र मा (private sector) , विशेष गरी बैंक , ब्रोकर (merchant bank, brokerage),वा सूचीकृत कम्पनी (listed company) हरूमा जान्छन्। यसले एउटा घुमाउरो बाटो (“revolving door”) सिर्जना गर्छ।
जब भविष्यको करियर नै नियमन गरिने संस्थामा निर्भर हुन्छ, त्यस अवस्थामा कडा कारबाही गर्नु व्यक्तिगत रूपमा जोखिमपूर्ण निर्णय बन्छ। यस्तो अवस्थामा, सामान्य अनुगमन (“soft regulation”) स्वाभाविक विकल्प बन्छ।
२. राजनीतिक कब्जा (Political Capture)
नियामक निकायहरूको नेतृत्व राजनीतिक नियुक्तिबाट आउने हुँदा, तिनीहरूको स्वतन्त्रता स्वतः सीमित हुन्छ। नेपालमा ठूला लगानीकर्ता समूहहरू राजनीतिक वित्तपोषणसँग जोडिएका हुन्छन्। त्यसैले, कडा नियमनले मात्र प्रत्यक्ष वा अप्रत्यक्ष रूपमा राजनीतिक संरचनामा असर पुर्याउन सक्छ।
यो प्रत्यक्ष भ्रष्टाचार मात्र होइन; यो एक प्रकारको स्वार्थ को तालमेल (incentive alignment) हो—जहाँ कारबाही नगर्नु नै ब्यबहारिक (“rational”) निर्णय बन्छ।
३. विचारधारात्मक कब्जा (Normative Capture)
सबैभन्दा खतरनाक तह यही हो। यहाँ नियामक स्वयंले विश्वास गर्न थाल्छ कि “बजारमा हस्तक्षेप गर्नु हुँदैन” वा “कारबाहीले लगानीकर्ता को मनोबल र विश्वास (investor confidence) घटाउँछ।” यस्तो सोचले नियमनलाई निष्क्रिय बनाउँछ।
जब नियामकले केही नगर्नु (non-enforcement ) लाई नै सही नीति ठान्न थाल्छ, त्यतिबेला प्रणालीगत कमजोरी स्थायी हुन्छ।
अन्तर्राष्ट्रिय अनुभव: Sarbanes–Oxley Act को पाठ
अमेरिकामा एन रोन (Enron) र वर्ल्ड कम (WorldCom) जस्ता घोटालापछि सार्वनेस ओलेक्स एक्ट (Sarbanes–Oxley Act (SOX) लागू गरियो। यसको मुख्य उद्देश्य नयाँ कानून बनाउनु मात्र थिएन; यसको लक्ष्य जिम्मेवारी (accountability) लाई व्यक्तिगत बनाउनु थियो।
नेपालमा यिनै सिद्धान्तहरूको अभाव स्पष्ट रूपमा देखिन्छ।
व्यक्तिगत जिम्मेवारीको अभाव
अमेरिकामा कार्य कारी अधिकृत (CEO) र CFO ले वित्तीय बिबरण (financial statements) मा व्यक्तिगत रूपमा प्रमाणित गर्नुपर्छ। गलत भए उनीहरू व्यक्तिगत रूपमा उत्तरदायी हुन्छन्।
नेपालमा भने जिम्मेवारी संस्थागत छ—जसको अर्थ, अन्ततः कसैको पनि होइन।
लेखापरीक्षक को स्वतन्त्रताको कमजोरी
नेपालमा परीक्षण (audit ) गर्ने संस्था नै परीक्षण (audit ) गर्ने निकायसँग घनिष्ठ रूपमा जोडिएको छ। एउटै लेखा परिक्षन संस्था (audit firm) ले वर्षौंसम्म एउटै कम्पनी लेखापरीक्षण (audit ) गर्नु सामान्य हो। यसले लेखा परीक्षक लाई लाई स्वतन्त्र भन्दा पनि “dependent” बनाउँछ।
आन्तरिक नियन्त्रण (Internal control) को अभाव
नेपालमा वित्तीय लेखा परीक्षण (financial statement audit ) हुन्छ, तर आन्तरिक नियन्त्रन प्रणाली (internal control system) को परीक्षण (audit) प्रायः हुँदैन। यसले गर्दा समस्या सतह (surface) मा देखिएपछि मात्र थाहा हुन्छ—जबसम्म संरचना नै त्रुटिपूर्ण भइसकेको हुन्छ।
सूचना दिने व्यक्ति वा संस्था हरु को (Whistleblower ) संरक्षणको कमी
यदि कुनै कर्मचारीले अनियमितता रिपोर्ट गर्छ भने उसको सुरक्षाको ग्यारेन्टी छैन। यसले गर्दा सूचना बाहिर आउनै सक्दैन।
यावत समस्या को बावजुद पुँजीबजार लाई स्पष्ट दिशा निर्देश साथ आम लगानीकर्ता को पुजिपरीचालन गरी उद्योग धन्दा रोजगारी र आर्थिक सम्वृद्धि को संयन्त्र बनाउने कुरा मा नियामक निकाय लाई स्वास्थ्य शुद्ध बनाई नेपाल को समग्र अर्थतन्त्र लाई चलायमान बनाउनु को विकल्प छैन्। अब धितोपत्र वोर्ड मा आउने अधिकारी हरु र सरकार ले लिने नीति र कार्यक्रम ले नेपाली पुँजी वजार को भबिष्य निर्धारण गर्ने छ।
कँडेल शेयर बजार लगानीकर्ता हुन